Квартира без первоначального взноса: что стоит проверить до сделки
Покупка жилья редко начинается с красивого вида из окна. Обычно сначала приходится открыть таблицу доходов и расходов и честно посмотреть, сколько денег останется после сделки, переезда и первого платежа. Поэтому квартиры без первоначального взноса привлекают тех, кто уже готов к покупке, но не успел накопить сумму для обычной ипотечной схемы.
Фраза «без первоначального взноса» звучит как лёгкий вход. На деле деньги никуда не исчезают. Их заменяют другим кредитом, залогом уже имеющейся недвижимости, рассрочкой, субсидией, связанной продажей или специальными условиями продавца. Иногда такая схема действительно помогает купить жильё. Иногда она только делает сделку хрупкой: долг больше, платежей больше, а свободного запаса почти нет.
Главное — не верить названию программы больше, чем цифрам в договоре. Нужно понять, кто фактически закрывает недостающую сумму, какие обязательства появляются у покупателя и что случится, если доход снизится, сделка затянется или квартира потребует ремонта сразу после получения ключей.
Что означает покупка без первого взноса
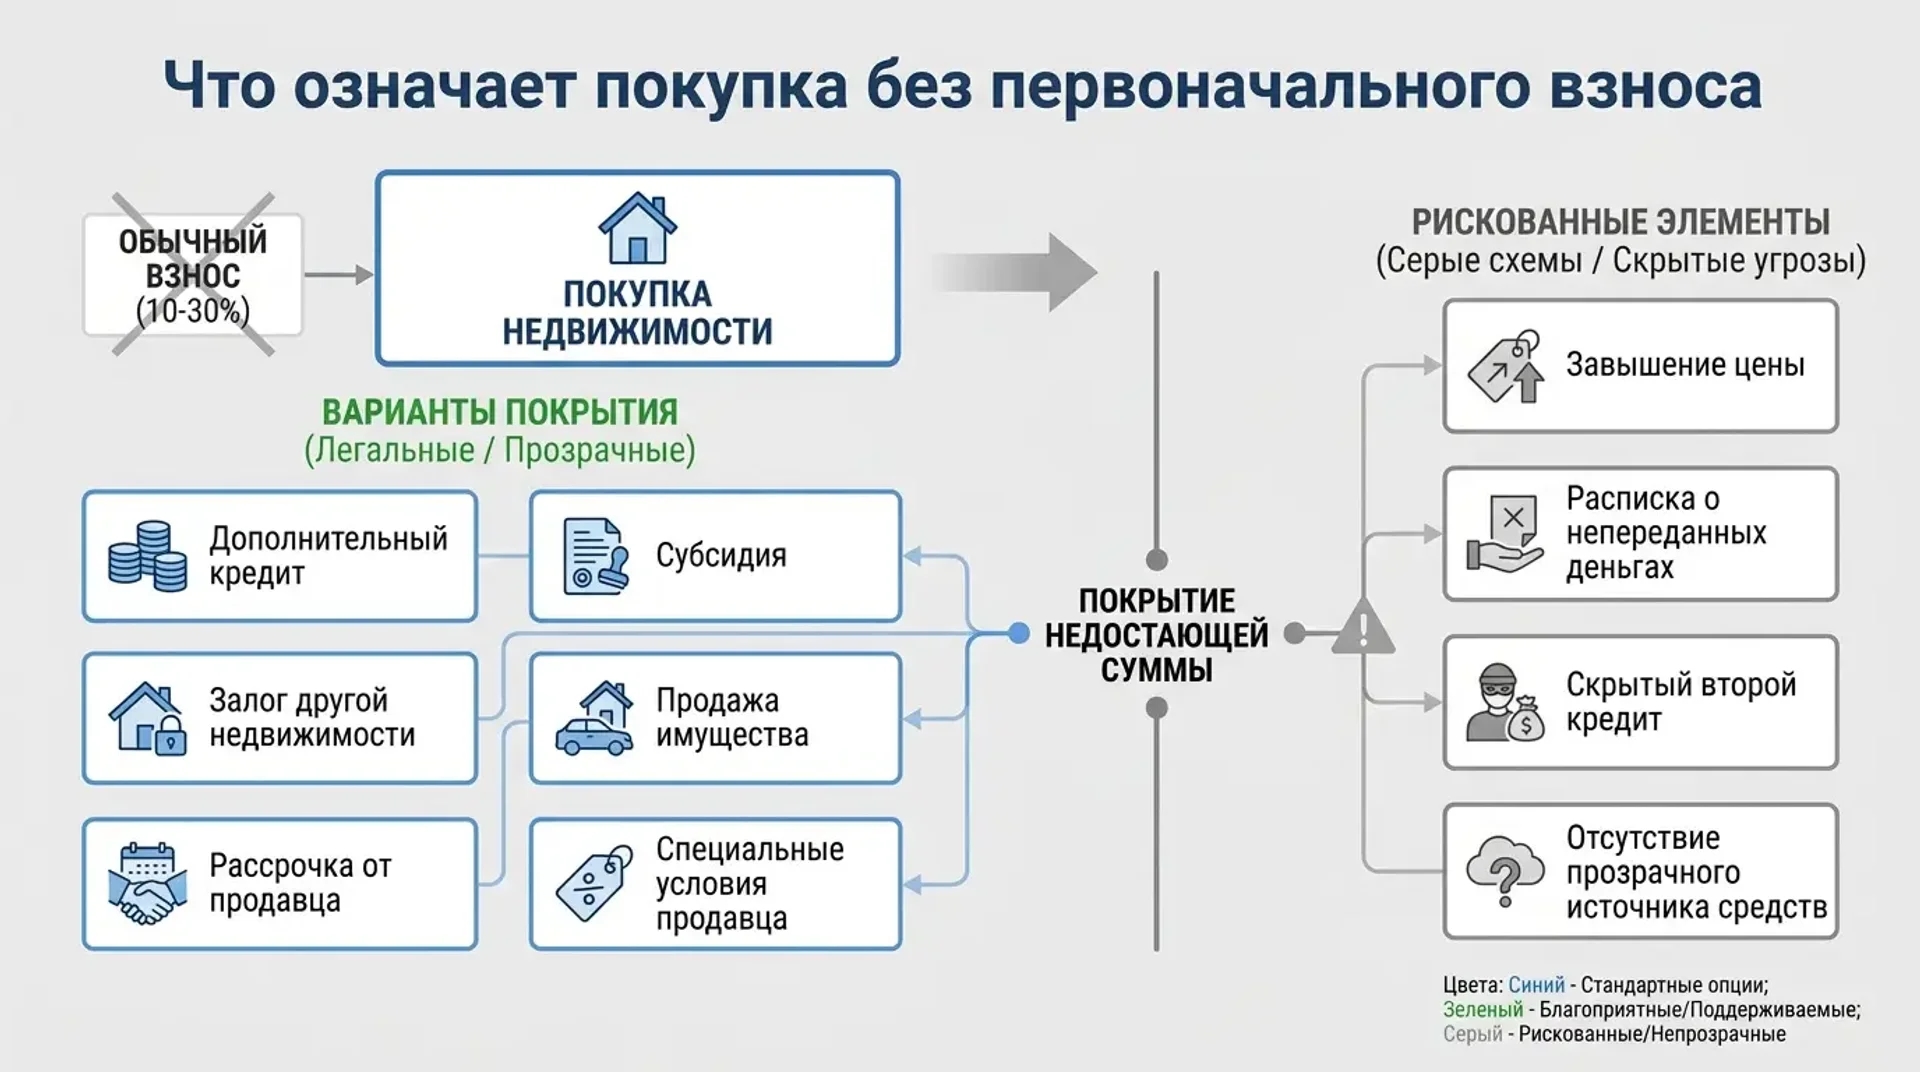 Покупка без первого взноса редко выглядит так: покупатель ничего не вносит, банк оплачивает квартиру, а дальше остаётся только спокойно платить ипотеку. Чаще схема сложнее. Недостающую часть покрывает отдельный заём, другая недвижимость под залог, рассрочка от продавца, государственная выплата или продажа имущества, деньги от которой должны прийти к определённой дате.
Первоначальный взнос нужен кредитору не как формальность. Он снижает размер долга относительно стоимости квартиры. Если человек вложил собственные деньги, у сделки появляется запас прочности: цена жилья может измениться, продажа при необходимости может пройти с торгом, а долг всё равно останется управляемым.
Когда кредит покрывает почти всю стоимость квартиры, такого запаса меньше. В первые годы основной долг уменьшается медленно: заметная часть платежа уходит на проценты. Если владельцу придётся срочно продавать квартиру, вырученной суммы может не хватить на погашение долга, расходы по сделке и переезд. На фотографиях это всё ещё новая квартира, а в расчётах уже появляется неприятный разрыв.
Поэтому каждое предложение «без взноса» нужно переводить на язык документов. Не «нам одобрили без накоплений», а: кто дал деньги, под какое обеспечение, на какой срок, с какой полной стоимостью, какие платежи идут параллельно и что будет при просрочке.
Чаще всего встречаются такие варианты:
- дополнительный потребительский кредит, который покупатель берёт на сумму взноса;
- залог другой недвижимости, если у покупателя уже есть объект, подходящий кредитору;
- рассрочка от продавца или застройщика на часть цены;
- сертификат, субсидия или иная целевая выплата;
- продажа имущества, связанная по срокам с покупкой новой квартиры;
- специальные условия, при которых цена объекта и схема расчётов отличаются от обычной покупки.
Самый рискованный вариант — схема, где в документах показывают деньги, которых на самом деле не было. Например, цену квартиры завышают, а разницу изображают как внесённый взнос. Это уже не просто неудобный расчёт, а опасная конструкция: кредитор получает недостоверные сведения, а покупатель подписывает документы, которые не отражают реальную сделку. От таких предложений лучше уходить сразу.
Платёж надо считать до просмотра квартиры
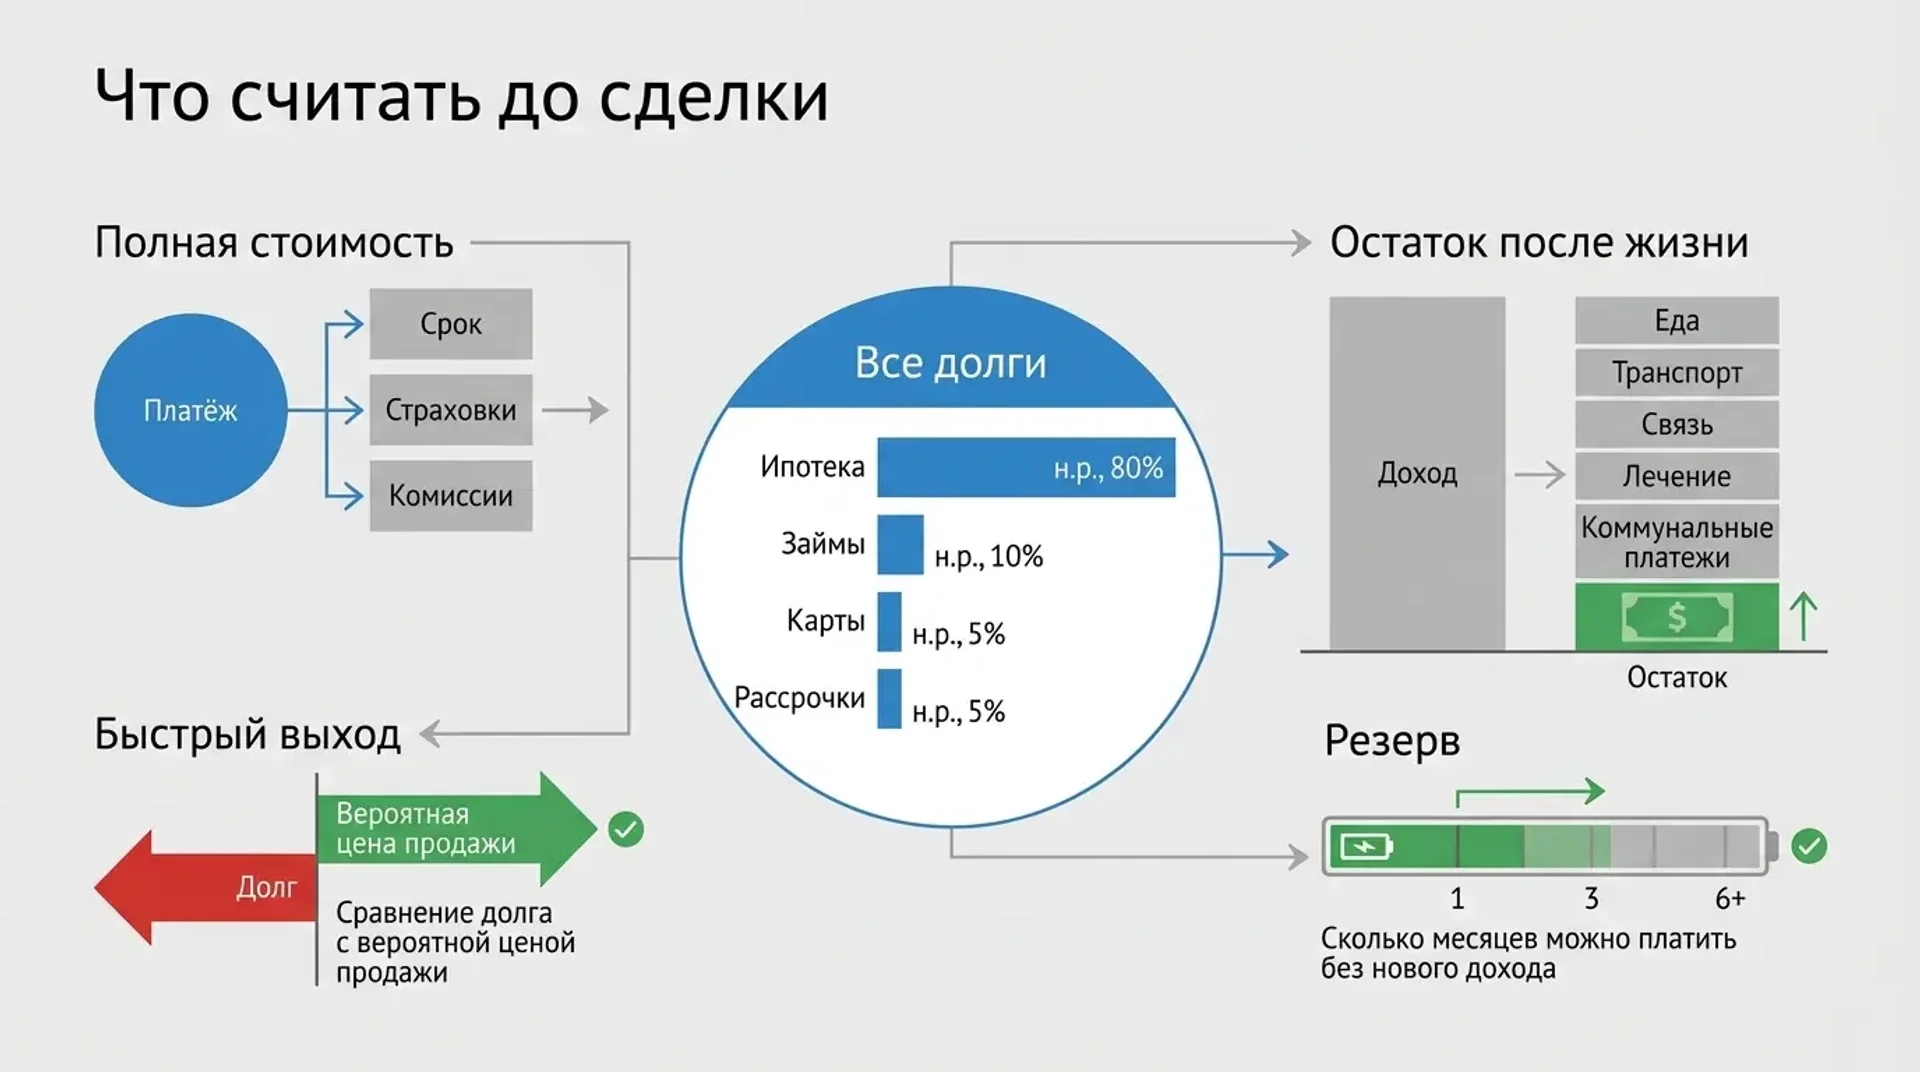 Начинать стоит не с суммы, которую банк готов выдать, а с реальной нагрузки на бюджет. В одну строку собирают ипотеку, потребительские кредиты, кредитные карты, рассрочки, алименты и другие обязательства. Затем добавляют обычные расходы: еда, транспорт, связь, лечение, содержание детей, коммунальные платежи, страховки, обслуживание машины, помощь родственникам, аренда до переезда.
Только после этого видно, что остаётся. Не в удачный месяц с премией, а в обычный, когда доход пришёл без бонусов и подработки. Премии и разовые выплаты лучше считать отдельно. На них можно закрывать досрочные платежи или ремонт, но нельзя строить весь график.
Банк оценивает платёжеспособность по своим правилам. Но банк не знает всех бытовых деталей: что ребёнку скоро нужны платные занятия, машина уже второй раз ломалась за сезон, а в новой квартире придётся менять технику. Формально одобренная сумма может оказаться слишком тяжёлой для жизни.
Особенно важно проверить сценарий с дополнительным займом. Потребительский кредит на взнос обычно короче ипотеки и может иметь более высокий платёж. В итоге первые годы становятся самыми напряжёнными: ипотека уже началась, второй кредит тоже, ремонт нужен сейчас, а финансовой подушки нет.
| Что считать | Как проверить | Что может вскрыться |
| Все долги | Сложить ипотеку, займы, карты, рассрочки | Несколько умеренных платежей дают неподъёмную сумму |
| Остаток после жизни | Вычесть еду, транспорт, связь, лечение, коммунальные платежи | На ремонт и непредвиденные расходы ничего не остаётся |
| Резерв | Посчитать, сколько месяцев можно платить без нового дохода | Короткая пауза в работе сразу ведёт к просрочке |
| Полную стоимость | Смотреть не только платёж, но и срок, страховки, комиссии | Низкий платёж может означать долгий срок и большую переплату |
| Быстрый выход | Сравнить долг с вероятной ценой продажи | Срочная продажа может не закрыть обязательства |
Есть простой тест. Несколько месяцев подряд откладывать сумму, равную будущему платежу и дополнительным расходам на жильё. Если деньги приходится регулярно забирать обратно, реальный ипотечный график будет ещё тяжелее: банк не подождёт, потому что в этом месяце были траты на лечение, школу или ремонт машины.
Резерв нельзя считать дважды. Если все накопления уходят на сделку, подушки уже нет. После получения ключей расходы появляются почти всегда: замки, уборка, доставка, мелкий ремонт, розетки, смеситель, временная мебель, бытовые покупки. В пустой квартире сначала слышно эхо. Через неделю там стоят коробки, и вдруг выясняется, что одна розетка греется, а вода под мойкой собирается каплями.
Финансовая схема должна подходить объекту
Не каждая квартира подходит под сложное финансирование. Чем больше участников и условий, тем выше риск срыва. Если одновременно нужно согласовать ипотеку, проверить объект, дождаться продажи другого имущества, оформить рассрочку и внести аванс, слабое место может появиться в любой части цепочки.
При залоге другой недвижимости нужно понять, что именно отвечает по долгу. Иногда под обременение попадает приобретаемая квартира, иногда уже имеющийся объект, иногда оба. Если просрочка затянется, под угрозой может оказаться не только новая покупка, но и жильё, которое раньше было запасным вариантом семьи.
Внешне ничего не меняется: знакомая дверь, привычный ключ, старый выключатель в коридоре. Но юридически объект уже связан с новым долгом. Продать, подарить или переоформить его без условий кредитора не получится. Поэтому перед залогом другой недвижимости нужно считать не только новый адрес, но и последствия для того имущества, которое семья уже имеет.
Рассрочка подходит только при понятном источнике будущих денег. Например, есть подтверждённая продажа другого объекта, выплата по договору, закрытие вклада. «Скоро продадим», «должны вернуть деньги», «ожидаем премию» — слабая основа для обязательства. Деньги должны иметь срок, документ и реалистичный путь получения.
Для связанной продажи нужен календарь: когда освобождаются квартиры, когда регистрируется переход права, когда деньги становятся доступны, кто где живёт между сделками, кто хранит вещи. Если один участник задерживается, цепочка едет целиком. Иногда на бумаге всё выглядит гладко, а в реальности семья платит за временное жильё и склад, хотя в первом расчёте этих строк не было.
До внесения предварительного платежа нужно иметь на руках:
- письменное подтверждение выбранной схемы финансирования;
- срок действия одобрения и условия выдачи денег;
- проект кредитного договора и график платежей;
- порядок страхования, досрочного погашения и возможного изменения ставки;
- документы продавца на квартиру;
- сведения об обременениях, зарегистрированных лицах и праве распоряжаться объектом;
- соглашение о возврате аванса или задатка, если финансирование сорвётся или квартира не пройдёт проверку.
Аванс и задаток нельзя называть одним словом «бронь». У них разные последствия. В документе должно быть ясно: что передаётся, за что, когда возвращается, что будет при отказе банка, обнаружении юридической проблемы или невозможности выйти на сделку в срок.
Где предложение становится опасным
 Насторожиться нужно, если посредник или продавец предлагает скрыть второй кредит, подписать расписку о деньгах, которые не передавались, завысить цену, перевести крупную сумму до проверки документов или «просто довериться, потому что так все делают». Эти действия не уменьшают стоимость квартиры. Они переносят риск на покупателя.
Слишком выгодная схема часто держится на мелком шрифте. Низкий платёж может быть связан с длинным сроком, дополнительной услугой, страхованием, завышенной ценой или условиями, которые изменятся позже. Смотреть нужно не на одну красивую цифру, а на все деньги, которые покупатель отдаст по связанным договорам.
Опасна и ставка на рост недвижимости. «Потом продадим дороже» — не финансовый план. Квартира может дорожать неравномерно, срочная продажа обычно требует скидки, а расходы на проценты, оформление, страхование и ремонт никто не отменяет. Будущая цена не должна быть единственным объяснением, почему большой долг приемлем.
Страхование тоже нужно читать, а не просто отмечать наличие полиса. Один договор защищает залог от определённых повреждений, другой связан с жизнью и здоровьем заёмщика, третий может иметь исключения, о которых человек узнаёт только после проблемы. Полис не всегда покрывает потерю работы, снижение дохода или любую причину просрочки.
Сделку лучше остановить, если:
- в документах фигурирует сумма, которую никто не передавал;
- покупателя торопят с платежом до проверки права собственности;
- возврат аванса держится только на устном обещании;
- второй кредит предлагают не показывать банку;
- расчёт сходится только при постоянных премиях;
- семья закладывает запасное жильё без резерва;
- объект сложный юридически, а финансирование и так держится на нескольких условиях.
Отказ после недель поиска неприятен. Уже выбран район, в телефоне лежат фото кухни, маршрут до работы проверен. Но потерянное время безопаснее, чем документы с недостоверными суммами и платёж, который бюджет выдерживает только при идеальном сценарии.
Квартиру всё равно нужно проверять как обычную покупку
Финансовая схема не должна заслонить сам объект. Чем меньше денег остаётся после сделки, тем строже нужна техническая и юридическая проверка. У покупателя без накоплений нет комфортного запаса на сюрпризы. Течь, старая проводка или спор по документам ударят сильнее.
На осмотре проверяют не ремонт, а состояние. Окна открывают и закрывают. Воду оставляют включённой на несколько минут. Смотрят углы, откосы, пространство под мойкой, стояки, щиток, вентиляцию, запах в шкафах и за крупной мебелью. Свежая краска не доказывает проблему, но должна вызвать вопрос: что красили и почему именно сейчас.
Планировку сопоставляют с документами. Перенесённые перегородки, объединённые помещения, изменения мокрых зон, исчезнувшие кладовые могут осложнить кредитование, будущую продажу и страхование. Фраза «так живут давно» не подтверждает законность.
Историю права читают внимательно. Недавнее наследство, доверенность, несколько собственников, семейные обстоятельства, короткая цепочка переходов — не автоматический отказ, но повод для глубокой проверки. Лучше привлечь специалиста до аванса, чем потом выяснять, почему банк отказался финансировать объект или почему сделка требует дополнительных согласий.
Ремонтные расходы нужно разделить. Срочное — электрика, протечки, окна, сантехника, безопасность. Терпимое — цвет стен, старая мебель, косметика. При нехватке денег особенно опасно потратить первые средства на внешний вид и оставить инженерные проблемы на потом.
Покупка начинается с запаса
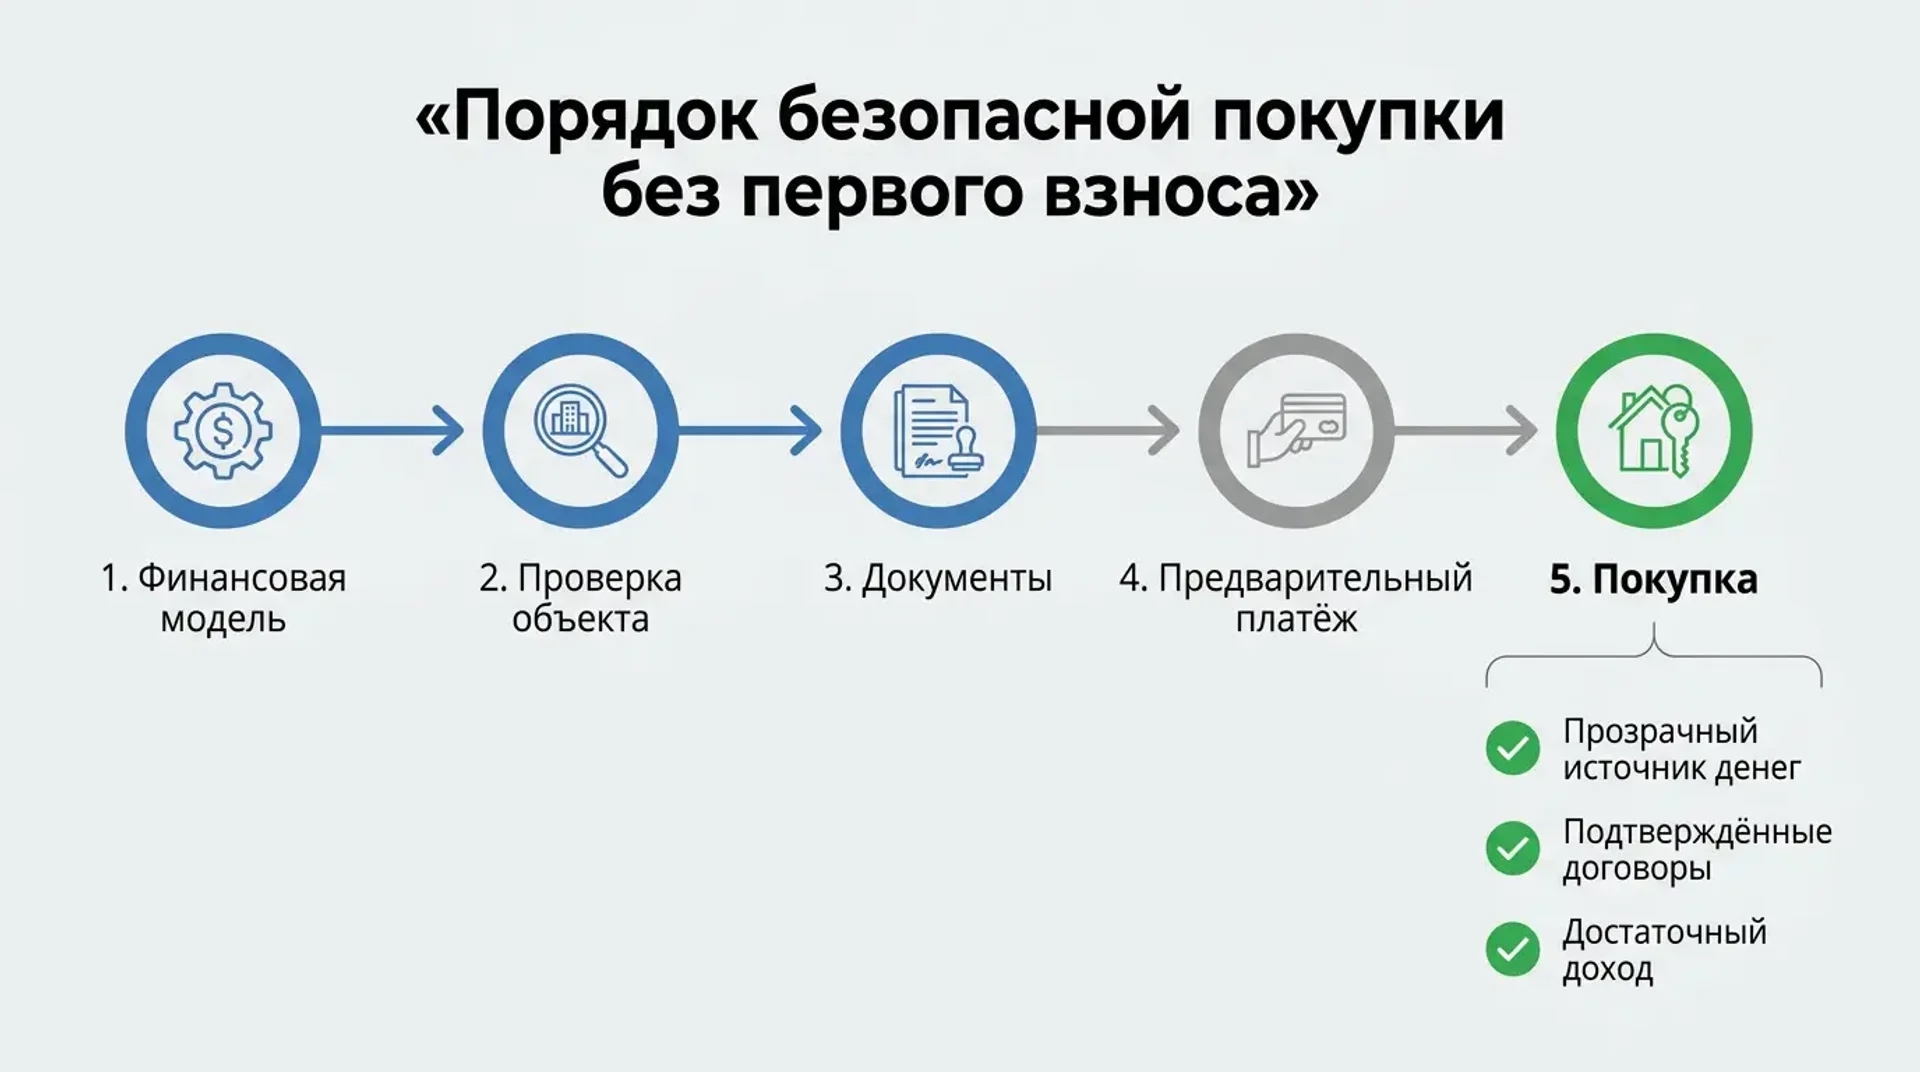
Квартира без первоначального взноса может быть реальной покупкой, если источник денег прозрачен, договоры не противоречат друг другу, доход выдерживает нагрузку, а объект прошёл проверку. Но отсутствие накоплений нельзя прикрывать сложной цепочкой займов, расписок и устных обещаний.
Сначала — финансовая модель. Потом — объект. Потом — документы. Потом — предварительный платёж. Если расчёт держится на быстрой продаже имущества, постоянных премиях и полном отсутствии ремонта, лучше снизить бюджет или отложить сделку.
Безопасная покупка не обязана быть самой быстрой. Она должна оставлять покупателю воздух: деньги на первый месяц, понятный график, подтверждённые документы и возможность выдержать обычную жизненную неровность без нового долга.